
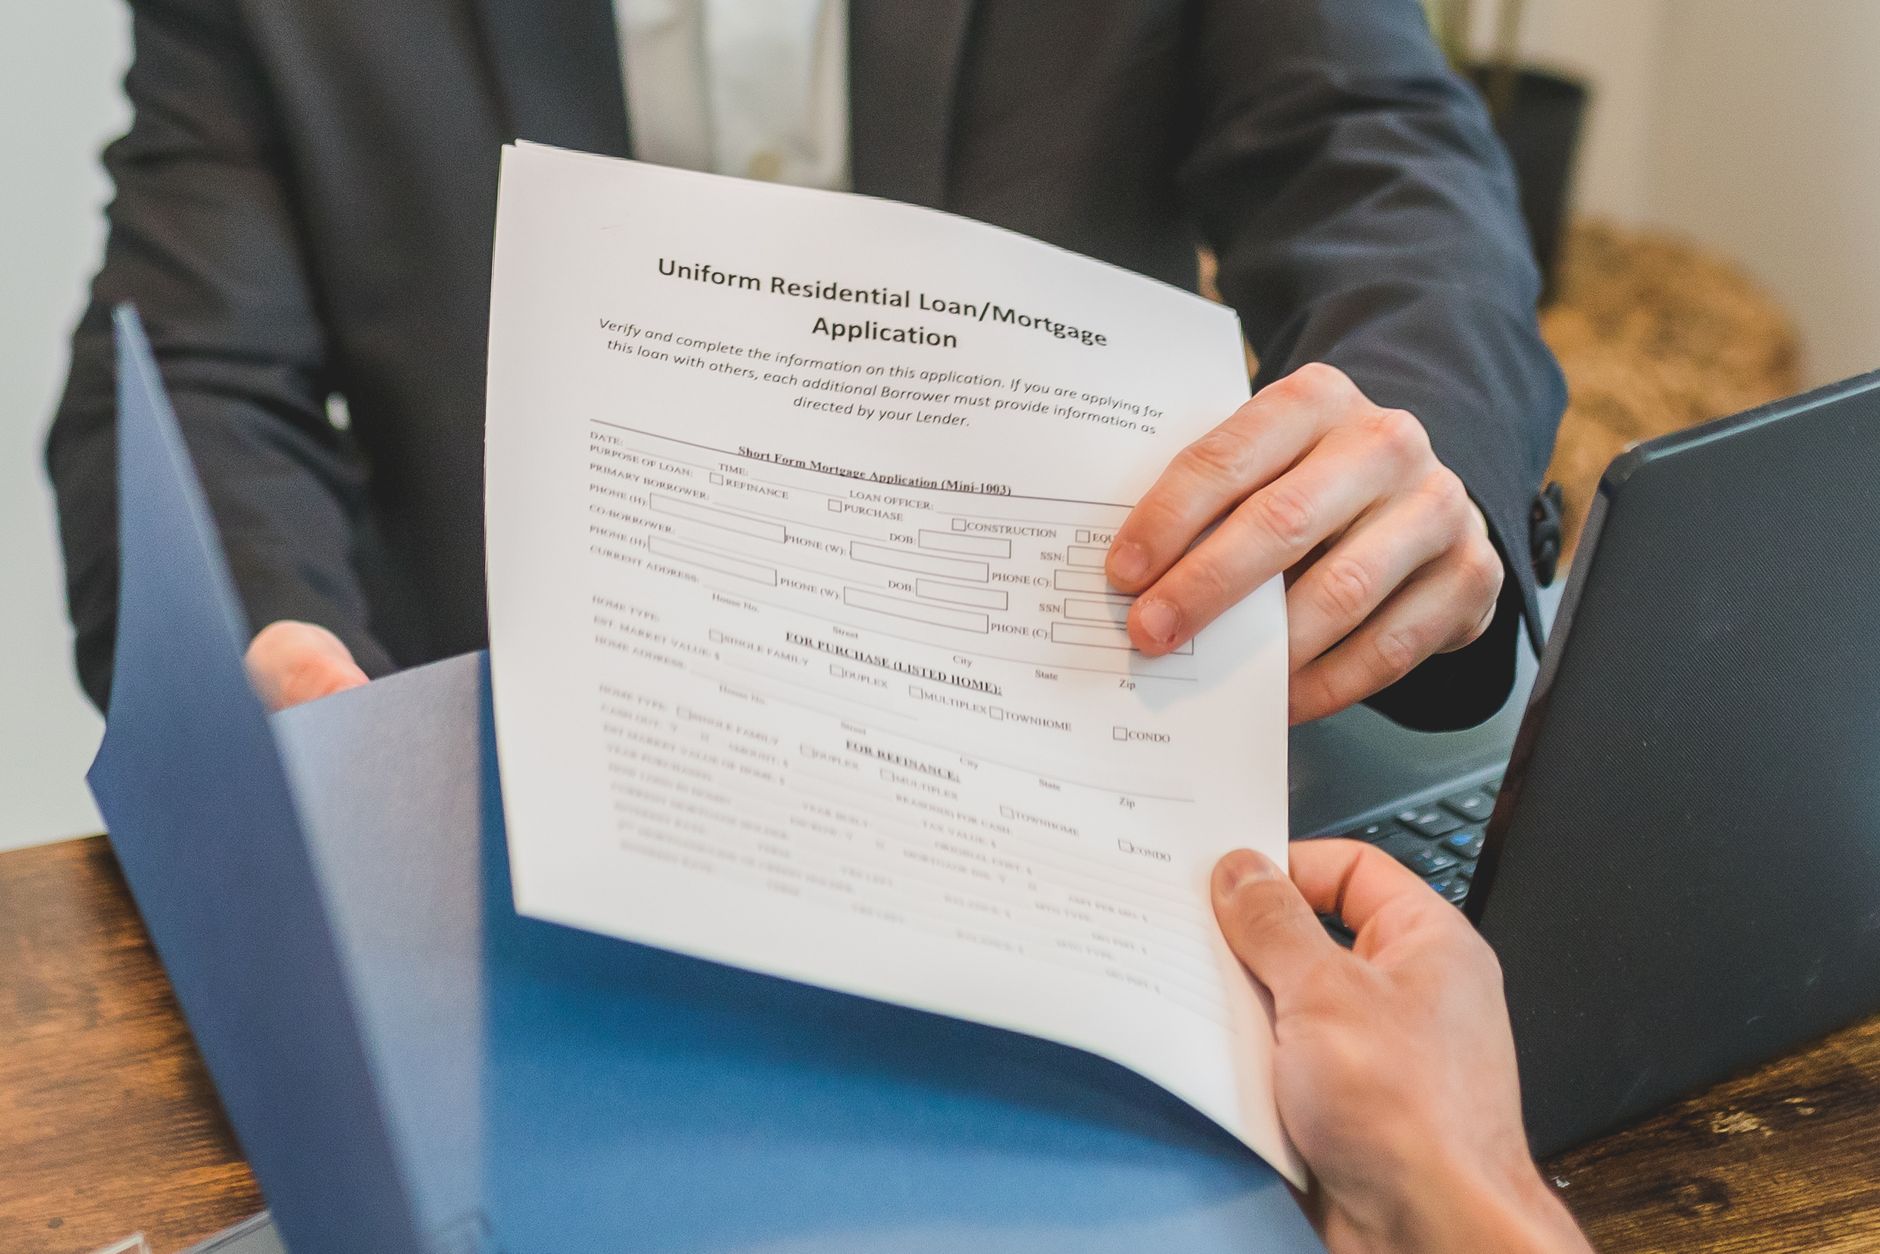
A hitelkiváltás lényege, hogy a meglévő hitelünket egy új, másik hitelintézettől felvett kölcsönnel váltjuk ki, jellemzően azért, mert az új konstrukció kedvezőbb feltételeket kínál. A folyamat néhány hétig vagy akár hónapokig is elhúzódhat, és a vártnál több papírmunkával jár. Érdemes előre tisztában lenni a lépésekkel és a felmerülő költségekkel, mielőtt belevágunk.
Mikor merül fel egyáltalán a hitelkiváltás gondolata?
A hitelkiváltás tipikusan akkor kerül szóba, amikor az adós úgy érzi, hogy a meglévő hitele terhei nagyobbak, mint amit elvárna, vagy amikor a piacon elérhető feltételek kedvezőbbnek tűnnek, mint amiket évekkel korábban elfogadott. Ez lehet kamatkörnyezet-változás, de az is előfordulhat, hogy az adós jövedelmi helyzete javult, és emiatt már jobb kondíciókra jogosult.
Van, aki egyszerűen azért gondolkodik hitelkiváltáson, mert a törlesztőrészlet havi szinten megterhelő, és szeretné csökkenteni a kiadásait. Más esetben a cél nem is feltétlenül az alacsonyabb törlesztő, hanem a futamidő rövidítése vagy éppen hosszabbítása, attól függően, hogy mi illik jobban az élethelyzethez. Fontos tudni, hogy a hitelkiváltás nem mindig éri meg – ezt mindig egyedileg, a saját konkrét szerződéses feltételek alapján érdemes végiggondolni, lehetőleg független tanácsadó bevonásával is.
Akinek a háztartásában egyébként is rendszeresen előkerül a pénzügyek közös átbeszélése, annak hasznos lehet a közös kassza vagy külön pénzügyi döntések témakör is, hiszen egy hitelkiváltás jellemzően az egész háztartás költségvetését érinti.
A hitelkiváltás menete lépésről lépésre
A folyamat elején érdemes összegyűjteni a jelenlegi hitelszerződés adatait: a fennálló tőketartozást, a hátralévő futamidőt, és azt, hogy pontosan milyen feltételekkel zárható le a szerződés. Ezt követően lehet elkezdeni tájékozódni a piacon elérhető, kiváltásra alkalmas konstrukciókról, és bekérni ezekhez tájékoztatást több szolgáltatótól is.
Ha találtunk egy olyan ajánlatot, ami szimpatikus, az új hitelező el fogja kérni a régi szerződés dokumentumait, és egy úgynevezett előtörlesztési igazolást a régi banktól, amiben szerepel a pontos, adott napra vonatkozó tartozás összege. Ezután az új hitelintézet elbírálja a hiteligénylést – ez olyan, mintha egy teljesen új hitelt vennénk fel, tehát jövedelemigazolás, esetleg ingatlanértékelés is szükséges lehet.
Ha az elbírálás sikeres, az új hitelező folyósítja az összeget közvetlenül a régi hitelező felé, ezzel lezárva a korábbi szerződést. Csak ezután indul el az új törlesztés az új feltételekkel. Ez a folyamat papíron egyszerűnek hangzik, a gyakorlatban azonban hetekig, néha hónapokig tarthat, különösen ingatlanfedezetes hitelek esetén, ahol az értékbecslés és a földhivatali bejegyzés is időt vesz igénybe.
Milyen költségekkel jár a hitelkiváltás?
A hitelkiváltás nem ingyenes folyamat, és ezt sokan alábecsülik, amikor csak a havi törlesztőrészlet csökkenését nézik. Az alábbi költségtípusokkal érdemes számolni, bár ezek pontos mértéke szerződésenként és banki gyakorlat szerint eltérő lehet:
- Előtörlesztési díj a régi hitelnél, amit a régi szerződés feltételei határoznak meg.
- Folyósítási vagy szerződéskötési díj az új hitelnél.
- Értékbecslés díja, ha a hitel ingatlanfedezetes.
- Közjegyzői díj, ha a szerződéshez közjegyzői okirat szükséges.
- Földhivatali eljárási díj, ha a fedezeti ingatlanon jelzálogjogot kell módosítani.
Ezek a tételek önmagukban nem feltétlenül nagyok, de összeadva akár jelentős összeget is kitehetnek. Éppen ezért a döntés előtt érdemes egy PÉLDA-számítást végezni: ha a havi megtakarítás mondjuk 10 ezer forint (ez csak példa, az olvasó a saját aktuális adataival számoljon), akkor meg kell nézni, hány hónap alatt térülnek meg az egyszeri költségek. Ha ez az időtáv rövidebb, mint a hátralévő futamidő, a váltás pénzügyileg értelmesebbé válhat – de ez mindig egyedi számítást igényel.
Mitől függ, hogy megéri-e a hitelkiváltás?
A legfontosabb tényező a fennálló tartozás nagysága és a hátralévő futamidő hossza. Minél nagyobb a tőketartozás és minél hosszabb a hátralévő idő, annál inkább érdemes lehet megvizsgálni a kiváltást, mert hosszabb távon érvényesül a kedvezőbb feltétel előnye. Fordítva viszont, ha már csak néhány év van hátra a futamidőből, az egyszeri költségek könnyen felemészthetik a megtakarítást.
Egy másik fontos szempont, hogy milyen típusú kamatozású a jelenlegi és az új hitel. Ha a jelenlegi hitel kamata időszakonként változik, és a kamatperiódus éppen most jár le, az más helyzetet teremt, mintha most kellene feltörni egy hosszabb távra fixált kamatot. Érdemes azt is megnézni, hogy a jelenlegi szerződésben van-e kedvezmény, amit a hitelkiváltással elveszítenénk – például kamatkedvezmény bizonyos feltételek teljesítéséhez kötve.
Nem elhanyagolható szempont az sem, hogy mennyire terheli meg az adóst a teljes ügyintézési folyamat. Van, akinek fontosabb a lelki nyugalom és az egyszerűség, mint egy esetlegesen kisebb megtakarítás, és inkább marad a jelenlegi konstrukciónál. Ez a döntés nem csak számokról szól, hanem arról is, hogy ki mennyire szeretne időt és energiát fektetni az ügyintézésbe.
Hitelkiváltás vagy előtörlesztés: mikor melyik éri meg jobban?
Sokan összekeverik a hitelkiváltást az előtörlesztéssel, pedig a kettő más célt szolgál. Az előtörlesztés azt jelenti, hogy a meglévő hitelünket egy összegben vagy részletekben, a saját megtakarításunkból csökkentjük, míg a hitelkiváltásnál egy másik hitellel helyettesítjük a régit. Ha van szabad megtakarításunk, érdemes előbb azt végiggondolni, hogy megéri-e előtörleszteni, mielőtt egy teljesen új hitelfelvétel mellett döntenénk.
Van olyan helyzet, amikor a kettő kombinálható: valaki hitelt vált, és közben egy kisebb összeggel előtörleszt is, hogy csökkentse az új hitel tőkéjét. Ez csökkentheti a teljes futamidő alatt fizetendő kamatot, de itt is körültekintően kell eljárni, mert az előtörlesztésnek is lehet díja, és a felszabaduló megtakarítás hiánya váratlan helyzetekben likviditási problémát okozhat.
Az alábbi táblázat egyszerűsítve mutatja be a két megoldás közötti fő különbségeket:
| Szempont | Hitelkiváltás | Előtörlesztés |
|---|---|---|
| Mi történik | Új hitel váltja ki a régit | Saját pénzből csökken a tartozás |
| Jellemző cél | Kedvezőbb feltételek elérése | Kamatteher és futamidő csökkentése |
| Jellemző költség | Új szerződéskötési díjak | Előtörlesztési díj a régi szerződésnél |
| Szükséges forrás | Új hitelbírálat, új hitelező | Saját megtakarítás |
Milyen dokumentumokra lesz szükség a hitelkiváltás során?
A hitelkiváltás gyakorlatilag egy teljes új hitelbírálati folyamat, ezért érdemes felkészülni arra, hogy az új hitelező ugyanazokat a dokumentumokat fogja kérni, mint amikor először vettünk fel hitelt. Ide tartozik a jövedelemigazolás, a munkáltatói igazolás, a meglévő hitel előtörlesztési igazolása, valamint ingatlanfedezetes hitel esetén a tulajdoni lap és esetleg az ingatlan újraértékelése.
Ezen felül szükség lehet a korábbi hitelszerződés teljes dokumentációjára is, hiszen az új hitelezőnek látnia kell a pontos feltételeket, amelyeket kiváltunk. Ha a háztartásban korábban közösen vagy adóstársként vették fel a hitelt, az adóstárs dokumentumaira és hozzájárulására is szükség lesz az új szerződéshez.
Az ügyintézés felgyorsítható, ha ezeket a dokumentumokat már a tájékozódási fázisban összegyűjtjük, még mielőtt véglegesen döntenénk. Ez nemcsak időt spórol, hanem abban is segít, hogy reálisabb képet kapjunk arról, hogy ténylegesen milyen feltételekre számíthatunk, hiszen a bankok gyakran csak a teljes dokumentáció birtokában tudnak pontos, egyedi ajánlatot adni.
Milyen kockázatai vannak a hitelkiváltásnak?
A legnagyobb kockázat az, hogy a várt megtakarítás a gyakorlatban kisebbnek bizonyul, mint amit papíron számoltunk, mert a kiváltással járó költségeket nem vettük figyelembe teljes körűen. Éppen ezért fontos, hogy minden tételt – az előtörlesztési díjtól a földhivatali eljárásig – beleszámoljunk a végső döntésbe.
Egy másik kockázat, hogy a bírálati időszak alatt a kamatkörnyezet változhat, és mire az új hitel folyósításra kerül, már nem is olyan kedvezőek a feltételek, mint amikor elindítottuk a folyamatot. Emiatt is érdemes a hatályos feltételeket és kondíciókat közvetlenül az adott hitelezőnél, a döntés pillanatában leellenőrizni, hiszen ezek időről időre változhatnak.
Végül érdemes azzal is számolni, hogy egy új hitelfelvétel újra teljes hitelbírálatot jelent, ami nem garantált sikerű folyamat – előfordulhat, hogy közben változott a jövedelmi helyzet, vagy szigorodtak a bírálati szempontok, és az új hitel nem valósul meg a tervezett formában. A döntés előtt érdemes tájékozódni a Magyar Nemzeti Bank oldalán is a hitelfelvétellel kapcsolatos általános tudnivalókról.
Gyakori kérdések
Mennyi idő alatt zajlik le egy hitelkiváltás?
Ez nagyban függ a hitel típusától és a bank ügyintézési sebességétől, de jelzáloghitel esetén jellemzően több hétig, akár hónapokig is eltarthat, mert értékbecslés és földhivatali eljárás is szükséges lehet. Fedezetlen hitelek esetén ez általában gyorsabb folyamat. Érdemes türelmesnek lenni, és addig nem felmondani semmilyen biztosítást vagy kedvezményt a régi szerződésnél, amíg az új hitel folyósítása biztosan meg nem történt.
Van-e olyan eset, amikor nem éri meg hitelt váltani?
Igen, tipikusan akkor, ha már csak rövid idő van hátra a futamidőből, mert ekkor az egyszeri költségek könnyen felülírják a havi megtakarítást. Szintén nem biztos, hogy megéri, ha a jelenlegi szerződésben olyan kedvezmény van, amit elveszítenénk a váltással. Mindig érdemes konkrét, saját adatokkal végigszámolni a megtérülést, nem csak a havi törlesztőrészletet nézni.
Kell-e új fedezetértékelés, ha ingatlanfedezetes hitelt váltunk ki?
Jellemzően igen, mert az új hitelező a saját kockázatkezelési szabályai szerint szeretné felmérni az ingatlan aktuális értékét, ami eltérhet a hitelfelvételkori értékeléstől. Ez önmagában is költséggel jár, amit bele kell kalkulálni a teljes hitelkiváltási folyamat költségébe. Az pontos, hogy milyen feltételekkel és milyen díjjal jár ez, mindig az adott hitelező aktuális gyakorlatától függ.
Összefoglalva
- A hitelkiváltás egy új hitellel történő kiváltása a réginek, aminek lebonyolítása hetekig-hónapokig tarthat.
- Mindig számolj az előtörlesztési, folyósítási, értékbecslési és egyéb díjakkal, ne csak a havi megtakarítást nézd.
- A döntés mindig egyedi: a hátralévő futamidő, a kamattípus és a saját élethelyzet mind befolyásolja, hogy megéri-e.
- Mielőtt belevágsz, érdemes a hatályos feltételeket közvetlenül a hitelezőknél ellenőrizni, mert ezek változhatnak.
Ez a cikk általános tájékoztatásra készült, és nem minősül befektetési, adó- vagy jogi tanácsadásnak. A saját helyzetedre vonatkozó döntés előtt tájékozódj több forrásból, és szükség esetén fordulj szakemberhez.
